Bungo — Pekerjaannya merancang pedestrian, membangun taman, hingga mengawasi jalan rabat beton. Namun, lima paket konsultansi di Dinas Perumahan dan Kawasan Permukiman Kabupaten Bungo justru tercatat sebagai Jasa Konsultansi Badan Usaha Non Konstruksi.
Nilai gabungannya Rp438.561.000. Seluruhnya melalui pengadaan langsung. Tiga paket di antaranya tercatat pada satu perusahaan, PT US&P Architects, dengan nilai masing-masing mendekati Rp100 juta.
Catatan tersebut muncul dari pengolahan 44 transaksi pengadaan tahun anggaran 2026 senilai Rp9.673.981.446. Berkasnya memuat pekerjaan pedestrian, jalan rabat beton, pemeliharaan lampu jalan, jasa konsultan, hingga pembelian melalui Toko Daring.
Ada persoalan lain yang ikut terlihat. Sebanyak 10 transaksi senilai Rp97.044.000 tidak mencantumkan nama penyedia. Kolomnya hanya berisi tanda strip, sementara tahapan pengadaannya sudah tertulis Serah Terima.
Data ini memberi sejumlah titik pemeriksaan. Mulai dari ketepatan klasifikasi pekerjaan, dasar pemaketan, sampai kelengkapan identitas transaksi.
Angka Rp9,67 miliar merupakan penjumlahan nilai yang tercatat dalam berkas. Belum dapat diperlakukan sebagai seluruh anggaran Perkim Bungo ataupun uang yang semuanya sudah dibayarkan.
Dari sisi metode pengadaan, komposisinya sebagai berikut:
| Metode | Jumlah transaksi | Nilai tercatat |
|---|---|---|
| Tender | 1 | Rp6.012.757.047 |
| Seleksi | 1 | Rp198.783.018 |
| Pengadaan langsung | 15 | Rp2.163.205.411 |
| E-purchasing | 27 | Rp1.299.235.970 |
| Total | 44 | Rp9.673.981.446 |
Sebanyak 30 transaksi senilai Rp9.538.371.946 mencantumkan sumber dana APBD. Sementara itu, kolom sumber dana pada 14 transaksi lainnya tidak terisi.
Lima konsultansi yang tercatat sebagai nonkonstruksi menjadi bagian yang paling perlu dijelaskan. Berikut rinciannya:
| Pekerjaan | Penyedia | Kode RUP | Nilai |
|---|---|---|---|
| Perencanaan Jalan Rabat Beton | Hogiak Utama Jaya | 65322544 | Rp59.829.000 |
| Pengawasan Rabat Beton | Hogiak Utama Jaya | 65322547 | Rp79.698.000 |
| DED Penataan Pedestrian dan Utilitas Jl. M. Saidi | PT US&P Architects | 66700696 | Rp99.789.000 |
| DED Pembangunan Taman M. Saidi | PT US&P Architects | 66701001 | Rp99.567.000 |
| DED Penataan Pedestrian dan Utilitas Jl. Sri Soedewi | PT US&P Architects | 66700068 | Rp99.678.000 |
| Total | Rp438.561.000 |
Secara nama, pekerjaan tersebut mengarah pada perencanaan dan pengawasan konstruksi. PP Nomor 22 Tahun 2020 memasukkan kegiatan perencanaan, perancangan, dan pengawasan penyelenggaraan konstruksi ke dalam cakupan konsultansi konstruksi. Kesesuaian akhirnya tetap perlu diperiksa melalui kerangka acuan kerja atau KAK serta keluaran setiap paket.
Pembandingnya bahkan ada dalam berkas yang sama.
Paket Pengawasan Penataan Pedestrian dan Utilitas Jl. Sri Soedewi, senilai Rp198.783.018, tercatat sebagai Jasa Konsultansi Badan Usaha Konstruksi. Penyedianya Aisoise Consultant, melalui metode seleksi.
Dengan demikian, desain pedestrian Jalan Sri Soedewi diberi label nonkonstruksi, sedangkan pengawasan pekerjaan pada koridor bernama sama masuk kategori konstruksi.
Perbedaan itu perlu dijelaskan: apakah sebatas kesalahan pengisian atau ekspor data, atau turut memengaruhi persyaratan dalam proses pemilihan?
Dampaknya bisa penting. Apabila pekerjaan sebenarnya membutuhkan kompetensi konstruksi, dokumen pemilihan perlu menunjukkan bagaimana kesesuaian SBU, tenaga ahli, dan persyaratan teknisnya diperiksa. Berkas rekap ini belum memuat dokumen tersebut sehingga belum membuktikan adanya persyaratan yang diabaikan.
Perhatian berikutnya tertuju pada tiga DED PT US&P Architects dengan total Rp299.034.000.
Nilainya berdekatan: Rp99.789.000, Rp99.678.000, dan Rp99.567.000. Masing-masing berada Rp211.000, Rp322.000, dan Rp433.000 di bawah angka Rp100 juta.
Angka pembanding itu relevan karena Pasal 41 ayat (3) ketentuan pengadaan yang telah diubah melalui Perpres Nomor 46 Tahun 2025 menetapkan batas pengadaan langsung jasa konsultansi paling banyak Rp100 juta.
Namun, nilai dalam berkas bukan kolom HPS. Kedekatannya dengan batas pengadaan langsung belum membuktikan anggaran sengaja diatur untuk menghindari seleksi.
Dua paket menyebut M. Saidi: desain pedestrian dan utilitas jalan serta desain pembangunan taman. Nilai keduanya mencapai Rp199.356.000. Paket ketiga berada di Jalan Sri Soedewi.
Dokumen perencanaan perlu menjelaskan batas lokasi, keluaran, kebutuhan tenaga ahli, serta alasan masing-masing pekerjaan dibuat sebagai paket tersendiri.
Pasal 20 melarang pemecahan pengadaan dengan maksud menghindari tender atau seleksi. Akan tetapi, pekerjaan yang berbeda dapat memiliki dasar pemaketan tersendiri. Untuk menguji persoalan ini, yang diperlukan adalah riwayat perencanaan dan kesatuan pekerjaannya, bukan semata penjumlahan nilai atau kesamaan penyedia.
Nama Hogiak Utama Jaya juga muncul dua kali: sebagai perencana dan pengawas rabat beton, dengan total Rp139.527.000.
Nama paketnya belum merinci ruas jalan yang ditangani. Karena itu, belum diketahui apakah kedua kontrak mencakup lokasi yang sama.
Penugasan sebagai perencana sekaligus pengawas pun tidak otomatis merupakan konflik kepentingan terlarang. Penjelasan resmi LKPP melalui SIPRAJA menyebut konsultan perencana dapat menjadi konsultan pengawas pada pekerjaan yang sama. Pemeriksaannya perlu diarahkan pada ruang lingkup, kompetensi, penugasan personel, dan hasil pengawasan.
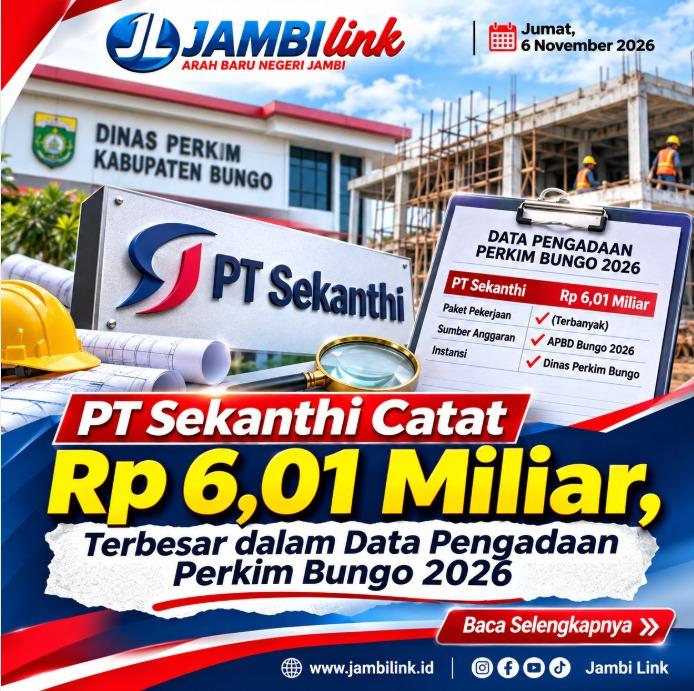
Dari sisi nilai, perusahaan yang paling besar tercatat dalam berkas adalah PT Sekanthi.
Perusahaan ini menangani Penataan Pedestrian dan Utilitas Jl. Sri Soedewi senilai Rp6.012.757.047, melalui tender. Kode paketnya 10149449000, dengan RUP 66699994.
Satu pekerjaan tersebut menyumbang 62,15 persen dari seluruh nilai dalam berkas.
Jika digabung dengan DED oleh PT US&P Architects dan pengawasan oleh Aisoise Consultant, tiga catatan terkait Jalan Sri Soedewi mencapai Rp6.311.218.065, atau sekitar 65,24 persen dari total.
Besarnya porsi ini menunjukkan bahwa satu kawasan pekerjaan menjadi pusat belanja dalam cakupan data yang diperiksa. Penilaian kewajaran biayanya membutuhkan panjang dan lebar pedestrian, rincian utilitas, spesifikasi material, serta harga satuan. Informasi tersebut belum tersedia dalam CSV.
Selain pedestrian, terdapat sembilan pembangunan jalan rabat beton senilai Rp1.450.100.000. Semuanya menggunakan pengadaan langsung.
| Lokasi pekerjaan rabat beton | Penyedia | Nilai |
|---|---|---|
| Kecamatan Rimbo Tengah | CV Abimanyu Jaya | Rp365.000.000 |
| Dusun Baru Pelepat | CV Iqbara Konstruksindo Persada | Rp182.900.000 |
| Dusun Senamat | CV Pantai Pesisir | Rp182.600.000 |
| Dusun Rantau Keloyang | CV Coga | Rp169.800.000 |
| BTN Permata Bungo Elok | CV Pantai Pesisir | Rp137.300.000 |
| BTN Roni Permai | CV Zafran Jaya Sejahtera | Rp137.300.000 |
| Dusun Suka Jaya | CV Reformasi Dua | Rp91.800.000 |
| Dusun Dwi Karya Bakti | CV Coga | Rp91.800.000 |
| Kelurahan Sungai Binjai, Villa Adian Ratu | CV Putra Linggo | Rp91.600.000 |
| Total | Rp1.450.100.000 |
CV Abimanyu Jaya juga tercatat pada pekerjaan Pemeliharaan Bangunan IPLT sebesar Rp274.544.411. Dengan dua pekerjaan, total nilainya menjadi Rp639.544.411.
CV Pantai Pesisir memperoleh dua pekerjaan senilai Rp319.900.000, sedangkan dua pekerjaan CV Coga berjumlah Rp261.600.000.
Dua nilai rabat beton muncul berpasangan: Rp137,3 juta dan Rp91,8 juta. Namun, lokasi dan penyedianya berbeda. Kesamaan nominal tersebut perlu dicocokkan dengan volume dan spesifikasi; tidak menunjukkan transaksi ganda dengan sendirinya.
Adapun pekerjaan Rp365 juta dan Rp274,54 juta tidak dapat langsung dinilai melampaui batas hanya karena menggunakan pengadaan langsung. Batas nominal pengadaan langsung pekerjaan konstruksi dalam Perpres Nomor 46 Tahun 2025 adalah Rp400 juta. Kesesuaian metode secara lengkap tetap memerlukan dokumen pengadaan asal.
Pada pemeliharaan lampu penerangan jalan umum atau LPJU, terdapat enam transaksi senilai Rp1.003.997.331 melalui e-purchasing.
Lima transaksi menggunakan RUP yang sama, 65356417, dengan total Rp777.263.181. Penyedianya terdiri atas:
- Ammar Abadi: tiga transaksi, total Rp354.941.481.
- Yulia: satu transaksi Rp202.147.650.
- Honoris Industry: satu transaksi Rp220.174.050.
Honoris Industry juga tercatat pada satu transaksi pemeliharaan LPJU lainnya senilai Rp226.734.150, dengan RUP 65356416.
Satu RUP yang digunakan untuk beberapa pesanan belum menunjukkan pembayaran berulang atas barang yang sama. Pemeriksaan perlu menelusuri jenis lampu atau komponen, jumlah barang, titik pemasangan, serta bukti serah terima.
Tanpa rincian itu, belum bisa diketahui apakah keenam transaksi menangani kebutuhan yang berbeda atau memiliki bagian pekerjaan yang tumpang tindih.
Sementara itu, catatan Toko Daring menyisakan informasi paling terbatas.
Seluruh 14 transaksi senilai Rp135.609.500 tidak mencantumkan nama paket, kode RUP, sumber dana, dan status paket. Tahapan pengadaannya tertulis Serah Terima.
Dari jumlah itu, 10 transaksi senilai Rp97.044.000 juga tidak mencantumkan nama penyedia.
Empat transaksi lainnya mencatat Bengkel Las Barokah sebesar Rp14.310.000, Toko Bungo Jaya Bangunan Rp8.131.000, CV Abdi Jaya Baru Rp9.624.500, dan Bengkel Cat Karya Mandiri Rp6.500.000.
Nilai dan tahapan transaksi tersedia, tetapi pembaca rekap belum dapat mengetahui barang yang diserahterimakan.
Kekosongan tersebut ditemukan pada berkas yang diperiksa. Belum diketahui apakah aplikasi asal dan dokumen pertanggungjawabannya memuat informasi lengkap. Surat pesanan, faktur, identitas penjual, serta berita acara serah terima diperlukan untuk menjawabnya.
Pembacaan status pengadaan juga membutuhkan ketelitian. Dua catatan senilai Rp6.211.540.065 memang berstatus Paket Selesai, tetapi tahapannya menyebut Pemilihan Selesai. Keterangan itu belum membuktikan pekerjaan fisik sudah rampung.
Sebanyak 28 transaksi lainnya masih tercatat pada tahap Kontrak. Berkas tidak memuat jadwal pelaksanaan maupun tanggal pembaruan status sehingga belum dapat digunakan untuk menyimpulkan keterlambatan.
Penjelasan Perkim Bungo dan para penyedia belum termuat dalam bahan penulisan ini. Klarifikasi paling mendesak adalah dasar klasifikasi lima konsultansi, alasan pemaketan tiga DED, rincian penanganan LPJU, serta kelengkapan identitas transaksi Toko Daring.
Dokumen tersebut akan menentukan apakah catatan yang terlihat berhenti pada masalah pencatatan atau menunjukkan persoalan dalam pemilihan penyedia dan pelaksanaan pekerjaan.(*)